Revisar lo que ha ocurrido con el juego, las apuestas o las compras compulsivas no consiste en pasar factura. Una revisión útil convierte hechos confusos en preguntas concretas, repara lo que se pueda y prepara una decisión más segura para la próxima ocasión. Este artículo ofrece casos, guiones y criterios para que la persona afectada y su red aprendan sin culpas ni vigilancia.
Revisar con seguridad y dignidad#
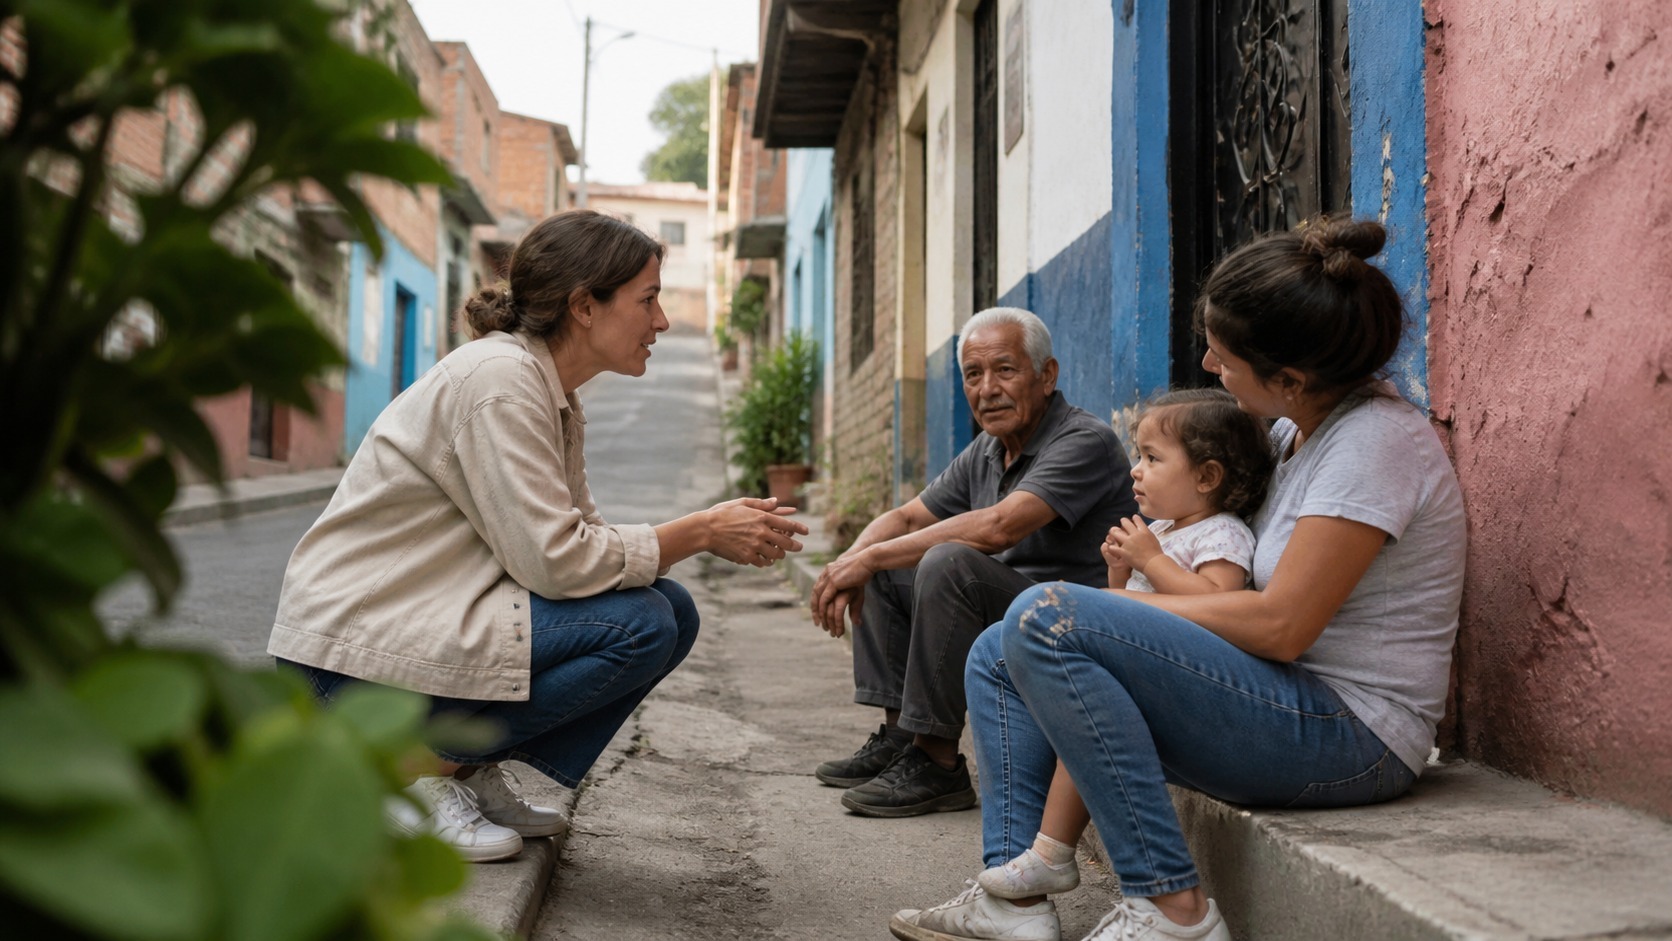
Coordinar no significa reunir a todo el mundo para exigir explicaciones. Primero se comprueba si hay dinero destinado a vivienda, comida, transporte o medicación en riesgo; si existen amenazas, violencia, deudas urgentes o ideas de autolesión. Ante peligro inmediato, en España se llama al 112; la Línea 024 atiende crisis suicidas. Si no hay urgencia, se elige una conversación breve, privada y sin pantallas. La persona afectada debe saber qué se anotará y quién lo verá. Esa claridad evita que la ayuda se viva como un castigo.
Coordinar no significa reunir a todo el mundo para exigir explicaciones. Primero se comprueba si hay dinero destinado a vivienda, comida, transporte o medicación en riesgo; si existen amenazas, violencia, deudas urgentes o ideas de autolesión.
Un acuerdo de una página#
Un documento útil cabe en una página. Incluye una meta de dos semanas, por ejemplo proteger pagos esenciales; dos barreras de acceso, como retirar tarjetas guardadas y bloquear notificaciones comerciales; una persona de contacto; y una fecha de revisión. También distingue datos necesarios de secretos: una madre puede saber que hay un límite bancario activo sin recibir cada detalle del historial. Los acuerdos son voluntarios, revisables y no sustituyen la responsabilidad de una entidad financiera, educativa o sanitaria.
Repartir responsabilidades reales#
La persona decide qué ayuda acepta y practica pedirla antes de actuar. La familia acompaña, mantiene límites sobre préstamos y evita pagar pérdidas a escondidas. La escuela escucha cambios de asistencia, concentración o conflictos, activa orientación y respeta confidencialidad. Un recurso comunitario puede ofrecer actividades sin gasto, apoyo social o asesoramiento. Nadie debe asumir todos los papeles. Cuando una sola persona controla cuentas, teléfono, estudios y tratamiento, se agota y aumenta el conflicto. Repartir tareas es una medida de seguridad.
Hablar de dinero sin humillar#
El dinero se aborda con hechos verificables: facturas, fechas de cobro, importes y prioridades. Se puede acordar que las necesidades básicas se paguen al principio de la semana, que se desactive el pago rápido y que cualquier crédito nuevo se consulte antes con un servicio adecuado. El Banco de España y los servicios de consumo explican derechos y reclamaciones. Frases como “eres irresponsable” cierran la conversación; “veamos qué pago necesita protección hoy” abre una decisión concreta. La transparencia no exige entregar toda autonomía.
Coordinar con el centro educativo#
Un tutor no diagnostica ni vigila las compras de un estudiante. Puede acordar una señal discreta para pedir una salida, una cita con orientación, un plan de recuperación de tareas y una persona de referencia. La información compartida debe limitarse a lo necesario para sostener asistencia y bienestar. Si una alumna llega cansada por compras nocturnas o apuestas, el objetivo no es sancionarla por contarlo, sino reducir el aislamiento y conectar con apoyo. Las familias deben conocer los canales del centro y las reglas de privacidad.
Usar recursos comunitarios#
La recuperación necesita tiempo que no esté ocupado por promociones, cuotas o escaparates. Bibliotecas, centros juveniles, asociaciones vecinales, deporte accesible y servicios sociales pueden ofrecer rutinas y vínculos. No se trata de llenar cada hora ni de prescribir ocio. La persona elige una actividad viable y se revisa si realmente reduce soledad, estrés o exposición. El Plan Nacional sobre Drogas y los servicios locales pueden orientar hacia recursos especializados. Una comunidad útil acompaña sin difundir rumores.
Caso 1: una apuesta tras el partido#
Álvaro, de diecisiete años, apostaba en directo después de entrenar. Su padre quería retirar el móvil; el tutor veía retrasos de tareas. En una reunión con orientación acordaron algo más proporcionado: Álvaro activó autoexclusión con apoyo de la Dirección General de Ordenación del Juego, dejó de llevar tarjeta al entrenamiento y usó una frase para avisar a su padre antes de un partido. El tutor ofreció recuperación de una entrega. A las dos semanas no desaparecieron las ganas, pero no hubo nuevas transferencias ni faltas.
Caso 2: compras de madrugada#
Lucía compraba ropa cuando no podía dormir y escondía paquetes. Su hermana no abrió sus envíos: propuso revisar juntas el presupuesto esencial los domingos. Lucía borró tarjetas de aplicaciones, desactivó correos promocionales y pidió una cita de atención primaria por ansiedad. En el instituto, la orientadora solo supo que necesitaba flexibilidad temporal y una cita semanal. Un pedido impulsivo se devolvió dentro de plazo. El acuerdo funcionó porque cada parte tenía una tarea pequeña y nadie convirtió el error en un secreto mayor.
Caso 3: deuda y universidad#
Samir acumuló pequeños créditos para recuperar pérdidas. Temía que su familia llamara a todas sus amistades. Acordaron conservar contratos y extractos, pedir información por escrito y consultar orientación financiera antes de prometer pagos. La universidad facilitó una entrevista de bienestar; un amigo quedó para caminar en las horas de mayor riesgo. La familia fijó un límite claro: no cubriría nuevas apuestas, pero sí acompañaría a la consulta. El plan redujo discusiones porque separó apoyo emocional de rescate económico.
Registrar sin perseguir#
Un registro semanal puede contener cuatro columnas: situación, barrera usada, consecuencia y siguiente paso. No es un diario policial. Sirve para detectar que el riesgo sube tras una nómina, una discusión, una campaña de descuentos o una noche sin sueño. La persona conserva el control del registro y comparte solo el resumen acordado. Si aparece una recaída, se pregunta qué acceso o emoción quedó sin cubrir. Ese enfoque permite ajustar una barrera en vez de discutir durante horas sobre una promesa incumplida.
Revisar barreras digitales#
Las barreras técnicas ayudan, pero necesitan consentimiento y revisión. Se pueden eliminar aplicaciones, cancelar comunicaciones comerciales, activar límites bancarios o utilizar la inscripción en registros de autoexclusión cuando corresponda. Nadie debe compartir contraseñas como condición para merecer cuidado. Una barrera razonable reduce oportunidades en un momento vulnerable; no resuelve por sí sola ansiedad, deuda o aislamiento. La OMS advierte del impacto amplio del juego en salud y relaciones, por lo que el plan también debe incluir conversación, atención y vida cotidiana.
Preparar una conversación difícil#
Antes de hablar se escoge un objetivo: proteger un recibo, pedir una cita o acordar una pausa. Se evita hacerlo justo después de descubrir una compra o una pérdida. Cada participante puede usar frases en primera persona: “me preocupa que falte dinero para el alquiler” o “necesito ayuda antes de abrir la aplicación”. Si hay gritos, amenazas o control coercitivo, la conversación se detiene y se busca un profesional, mediador o recurso de protección. La calma no es pasividad: permite decidir mejor.
Cuándo ampliar el apoyo#
Conviene ampliar ayuda cuando hay préstamos repetidos, mentiras frecuentes, absentismo, consumo de sustancias, deterioro del ánimo o imposibilidad de respetar límites básicos. Atención primaria puede valorar salud física y mental y derivar. NICE recomienda considerar depresión, ansiedad, uso de sustancias y riesgo suicida junto con las dificultades de juego. Pedir atención no etiqueta a nadie como un problema: crea un espacio confidencial para valorar necesidades y alternativas. Llevar una cronología breve hace más fácil aprovechar la primera cita.
Evaluar el acuerdo#
En la fecha prevista se revisan hechos: ¿se protegieron pagos esenciales?, ¿qué barrera se usó?, ¿quién recibió demasiada carga?, ¿qué apoyo faltó? Una mejora puede ser haber dicho la verdad el mismo día, devolver un producto o acudir a una cita. Si una medida resultó humillante o imposible, se cambia. Si funcionó, se mantiene durante otro periodo. El éxito no es que una familia controle a alguien, sino que la persona tenga más seguridad, más información y más opciones para pedir ayuda temprano.
Separar el hecho de la interpretación#
La primera pregunta no es “por qué lo hiciste otra vez”, sino “qué ocurrió exactamente antes, durante y después”. Se anotan fecha, lugar, acceso usado, importe o tiempo, y consecuencia inmediata. Después se recogen interpretaciones sin tratarlas como pruebas: quizá hubo aburrimiento, presión, insomnio o una notificación. Esta separación evita que una familia convierta una sospecha en acusación. También permite descubrir una barrera que sí funcionó, aunque no haya evitado por completo el episodio. La persona puede corregir el registro; el objetivo es una cronología compartida y suficientemente fiable, no una confesión perfecta.
Preguntas que abren opciones#
Una revisión breve puede usar seis preguntas: ¿qué querías resolver?, ¿qué señal avisó del riesgo?, ¿qué opción segura existía?, ¿qué hizo más fácil el acceso?, ¿qué daño necesita reparación hoy?, y ¿a quién pedirás ayuda antes de la próxima vez? Las respuestas no tienen que ser heroicas. “Estaba solo”, “tenía la tarjeta guardada” o “no quise preocupar a nadie” ya señalan un ajuste posible. Las preguntas se hacen una por una y se acepta una pausa. Interrogar durante horas aumenta vergüenza y ocultación, justo lo contrario de lo que necesita un plan preventivo.
Caso 4: la devolución pendiente#
Marta compró un dispositivo caro tras una discusión y pensó en ocultarlo. En la revisión, ella y su primo miraron la fecha límite de devolución antes de hablar de emociones. Devolvió el producto, guardó el justificante y decidió que las aplicaciones de compra no conservarían métodos de pago. Luego identificó que las discusiones nocturnas eran una señal de riesgo y acordó mandar un mensaje breve a su primo antes de navegar por tiendas. La reparación no borró la angustia, pero convirtió una pérdida posible en una acción verificable y en un aprendizaje para la semana siguiente.
Caso 5: una recaída después de cobrar#
Iván apostó parte de su sueldo el día de cobro pese a un acuerdo anterior. Su pareja no revisó el teléfono ni pidió contraseñas. Juntos protegieron primero el recibo del alquiler, anotaron la transferencia y reservaron una consulta de orientación financiera. En la revisión vieron que el acuerdo hablaba de límites, pero no de las dos horas posteriores al ingreso, cuando recibía promociones. Cambiaron el orden: pagos esenciales automáticos, cancelación de mensajes comerciales y una llamada programada con un amigo. El caso muestra que un plan puede fallar por un detalle operativo y aun así mejorarse sin justificar el daño.
Reparar sin convertir la reparación en castigo#
Reparar puede significar devolver una compra, avisar de un retraso, aclarar una deuda o pedir disculpas por una mentira concreta. Debe ser proporcional, posible y con fecha. No consiste en exponer extractos ante toda la familia ni en prometer que nunca habrá otra dificultad. Si hay dinero ajeno, contrato, fraude, violencia o riesgo legal, conviene buscar asesoramiento profesional y conservar documentos. El Banco de España, los servicios de consumo y los recursos sociales pueden orientar según el caso. Una reparación bien planteada devuelve capacidad de actuar; una humillación solo invita a esconder el siguiente problema.
Medir avances que importan#
El único indicador no es “cero impulsos”. También cuentan retrasar una apuesta, bloquear una promoción, asistir a una cita, devolver un pedido, decir la verdad pronto o dormir antes de abrir una aplicación. Cada revisión puede escoger dos indicadores observables y una fecha de comprobación. Si se usa una escala del cero al diez para urgencia o apoyo, se anota qué la movió un punto. Los datos modestos dan una imagen más honesta que una promesa absoluta. Si el riesgo aumenta, se añaden apoyos; si baja, no se retiran de golpe las medidas que sostienen la estabilidad.
Cuándo una revisión debe parar#
La revisión se detiene si aparecen amenazas, insultos, miedo, intoxicación, ideas de autolesión o presión para entregar dinero o contraseñas. En una emergencia en España se llama al 112; la línea 024 atiende crisis suicidas. Si hay deuda urgente o pérdida de control persistente, atención primaria, un servicio de salud mental o un recurso especializado puede valorar la situación. La OMS y NICE recuerdan que los daños del juego pueden coexistir con ansiedad, depresión, consumo de sustancias y riesgo suicida. Pedir ayuda cambia el marco: deja de ser una discusión doméstica y pasa a ser una cuestión de cuidado y seguridad.
Un cierre que prepara el siguiente paso#
Al terminar, cada participante resume una cosa aprendida, una reparación acordada y una acción para las próximas setenta y dos horas. Se fija una fecha de revisión y se decide qué información no se compartirá. Este cierre protege la autonomía y evita que el episodio se convierta en tema permanente. La red puede ofrecer presencia, límites y recursos, pero no puede vivir la recuperación en lugar de otra persona. Un acuerdo corto, respetuoso y repetible facilita volver a hablar antes de que la situación sea urgente.
Fuentes de confianza#
Para contrastar decisiones se pueden consultar la Organización Mundial de la Salud, la Dirección General de Ordenación del Juego, el Plan Nacional sobre Drogas, el Banco de España y la guía de NICE sobre daños asociados al juego. Estas fuentes orientan preguntas y recursos; no reemplazan una evaluación individual. Conviene guardar enlaces y teléfonos junto al acuerdo, con un nombre de contacto y la próxima fecha de revisión.
Una red que se pueda sostener#
Una coordinación saludable deja espacio para estudiar, descansar, relacionarse y tomar decisiones propias. Familia, escuela y comunidad no necesitan estar de acuerdo en todo; necesitan compartir un objetivo mínimo de seguridad y respeto. Un acuerdo claro, limitado y revisable reduce la improvisación. Cuando la situación supera lo que la red puede sostener, pedir apoyo especializado a tiempo es una forma de cuidado, no un fracaso.